申告
-
租税罰則の再検討
経済社会の状況の変化に伴って、税制に対する信頼の一層向上を目的とし、租税に関わる罰則の再検討がされます。1.故意で「法定申告期限までに納税申告書の提出をしないことで税金を免れた人」の処罰を行う規定が創設されます。法定刑では、消費税や直接税…
-

処分の理由附記
全部の処分に関して理由附記を施行します。*2013年1月1日から施行されます。帳簿・現在記帳等…
-
更正の請求期間を延長
申告の税額の減額を納税者が要求することの可能な「更正の請求」の期間が5年に延びられます。(改正前は1…
-
平成23年度の相続・金融税制|案と実施の違い
平成23年度の相続税を調べると、「基礎控除が3,000万円になった」という当時の解説と、現在の制度沿…
-
小規模宅地などの相続税課税の特例の再検討
小規模宅地などの相続税の課税特例に関して、相続人などに関する事業・居住の引継ぎに対する配慮という制度…
-
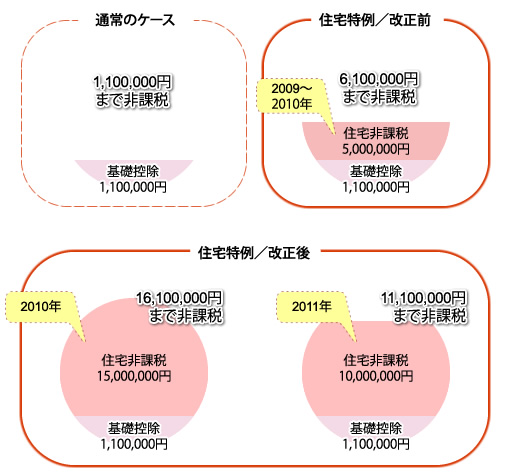
住宅取得など資金の贈与に関する贈与税の特例措置
-

租税の透明化法に関して
-
租税罰則の再検討
-
平成22年度の金融税制|NISAの原型と改正点
-

その他の改正内容