平成21年度税制改正

エネルギーの需給構造改革推進設備などに対する即時償却制度

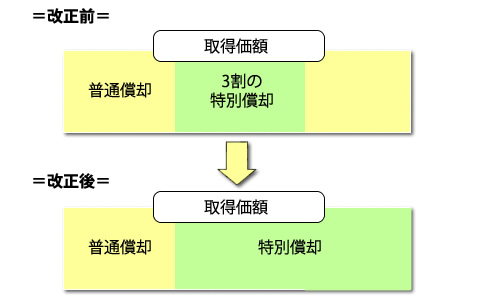
エネルギーの需給構造改革推進設備などを、2009年4月1日~2011年3月31日までの期間内に取得などを行う場合は、事業用として使用した事業年度に、全ての取得価額を償却することができます。

<エネルギーの需給構造改革推進設備の例え>
高断熱窓設備、天然ガス自動車、太陽光発電設備 など
005

関連記事

  1. 200年住宅に関する税額控除制度
  2. 平成元年度・動力炉・核燃料開発事業団への出えん金|損金算入特例の…
  3. 平成元年度・特定中核的民間施設|地方公共団体が出資する法人に10…
  4. 平成元年度・技術等海外取引|所得の特別控除率を25%から22%へ…
  5. 退職年金など積立金に関する法人税の課税対象の拡大
  6. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 令和5年度税制改正|法人税の要点
  7. 経営改革の後押し…収益力の向上が目標
  8. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成9年度税制改正|法人税改革の検討と先送り
PAGE TOP