給与所得
-

令和8年度税制改正|その他の要点
その他の税制ではインボイスの経過措置の見直しや、防衛特別所得税の創設方針が主要項目です。消費税の事業者向け手続きと、個人の所得税の付加税を分けて確認しましょう。この記事は2025-12-19に公表された令和8年度の与党税制改正大綱をもと…
-

平成30年度税制改正|所得税の要点
個人所得課税では基礎控除を増やす一方で給与所得控除等を減らす、一体的な見直しが中心です。控除の一つ…
-
平成27年度税制改正|所得税の要点
ふるさと納税は、控除額の上限拡大とワンストップ特例の創設が柱です。税率の引下げではなく、寄附に伴う…
-
給与所得控除の再検討
給与所得控除の上限を下げることにします。下記のようになります。 現行2016年分お所得税2017…
-
リゾート会員権売却損失、所得控除から除外に
平成26年から、リゾート会員権やゴルフ会員権の売却による損失を所得控除の対象から除かれることになりま…
-

2012年度の税制改正(内国税関係)に基づいた増減収見込額数
-
特定支出控除の再検討
-
給与所得控除の再検討
-
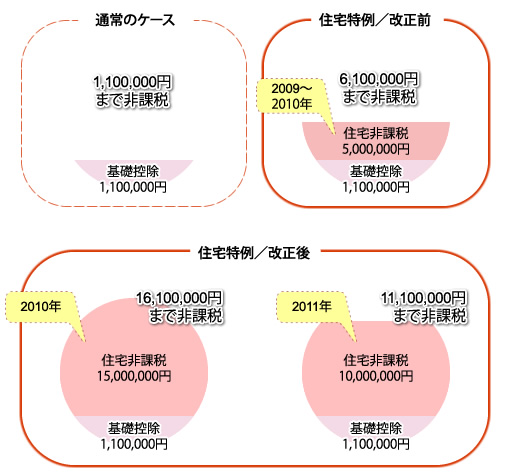
住宅取得など資金の贈与に関する贈与税の特例措置
-

税制抜本改革の基本的方向性と道筋