公社債
-

令和3年度税制改正|金融税制の要点
金融・証券税制ではNISA等の電子手続きを簡素化する変更が主要項目です。非課税枠を広げる改正ではなく、金融機関と顧客の書類のやり取りを円滑にする狙いです。この記事は2020-12-10に公表された令和3年度の与党税制改正大綱をもとに、金…
-

中小企業など協同組合法の一部改正よる一定措置の創設
(1)金融機関などが貰う利子所得などに対して源泉徴収が適用されなかったことに対し、対象に含まれる金融…
-
公社債・公社債投資信託の利子の調書提出の拡大
日本内の居住者などに対して支払いが行われる公社債・公社債投資信託などに関する利子などの調書に対して、…
-
公社債などの受益権譲渡に関する本人確認の簡略化
公社債と公社債投資信託などの受益権を譲渡する時、その対価などの受領者の告知に関して行われる本人確認書…
-

割引債の差益に対する源泉徴収特例の再検討
割引債の差益金額に関する源泉徴収などの特例に対し、下記の措置を設ける。 (1)対象に含まれる割引債…
-

譲渡所得等の課税特例の範囲の見直し
-

本人確認書類提出の簡略化
-
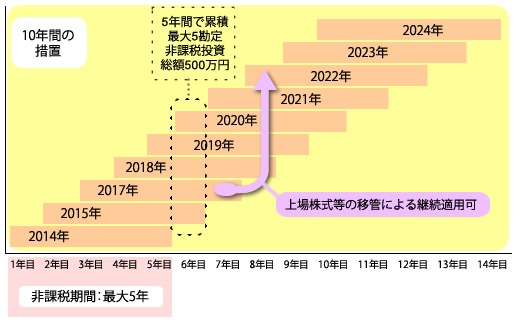
金融所得課税の一体化と日本版ISAの創設を拡充
-
平成25年度の金融税制|NISAと公社債
-
平成25年度の国際課税|移転価格と控除