改正年度平成26年度税制改正(自公税制改正大綱)
-
一時金に対する相続税の非課税対象の拡大
下記の一時金などに対し、相続税法からのみなし相続財産として相続税の課税対象に含まれると同時に、法定相続人の1人当たりに5,000,000円までの非課税制度の対象にも含まれます。(1)小規模企業共済法施行令が改正されることを前提として、小規…
-
リニア新幹線の建設支援、用地取得税が非課税に
平成26年度の税制改正の大綱に、リニア中央新幹線の建設に対して、開通に要する用地取得に所要される登録…
-
各種課税標準の特例措置の設置
≪1≫耐震改修した既存家屋(住宅は除外)に関する固定資産税を、下記のように税額を減額します。1.「…
-
既存建築物に対する耐震改修投資を促すための税制措置
青色申告を行う法人で、その持っている耐震改修対象になる建築物(建築物の耐震改修の促進に関する法律の定…
-
経営改革の後押し…収益力の向上が目標
産業競争力強化法が発効される日から、2017年3月31日までの期間内に、この法の定めの対象になる契約…
-

ベンチャー投資などに対する後押し
-
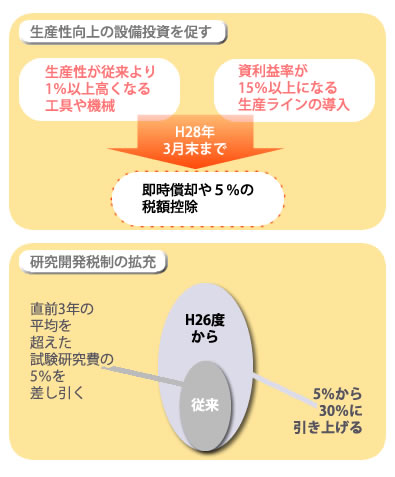
民間設備投資額の減税率を拡大
-
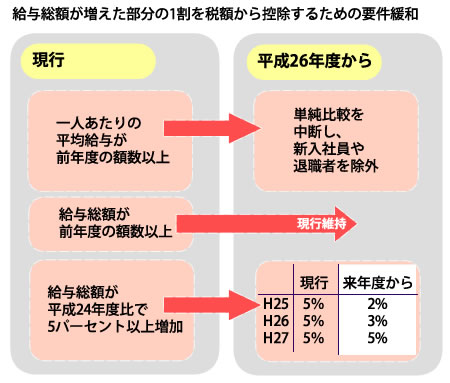
所得拡大促進税制の条件の緩和