国際課税
-
徴収共助に関する国内法の整備
税務行政執行共助条約に署名をしたことの対応を行うために、外国租税債権の優先権の否定、徴収共助に関わる相手国からの要請に応えられない事由、徴収共助実施手続きの具体化などの徴収共助に対する国内法の規定を整備します。*2013年7月1日からの適…
-
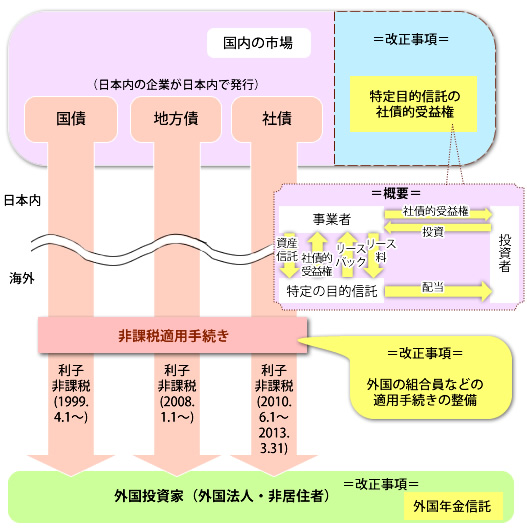
非居住者などがもらう振替公社債の利子などの非課税制度の拡充
外国投資家が貰う特定目的信託に対する社債的受益権の分配が、新たに非課税の対象に含まれます。*特定目…
-
移転価格税制の再検討
移転価格税制に関わる国際的な指針、すなわちOECD移転価格ガイドラインが再検討されることを考慮して、…
-
外国税額控除制度を適正に
*外国税額控除の制度は、国際的に二重課税を避けるため、外国で納めた外国の税額を国外所得に関して日本で…
-
情報交換に対する国内法の整備
最近、金融危機などの理由で、いわゆるタックスヘイブンへの不透明資金の流れが国際的に問題視される中、G…
-

外国子会社合算制度の再検討
-
外国子会社配当益金不算入制度
-

平成20年度税制改正|オフショア利子の期限撤廃
-
平成19年度税制改正|移転価格と納税猶予
-
平成18年度税制改正|非永住者と過少資本税制