譲渡所得
-
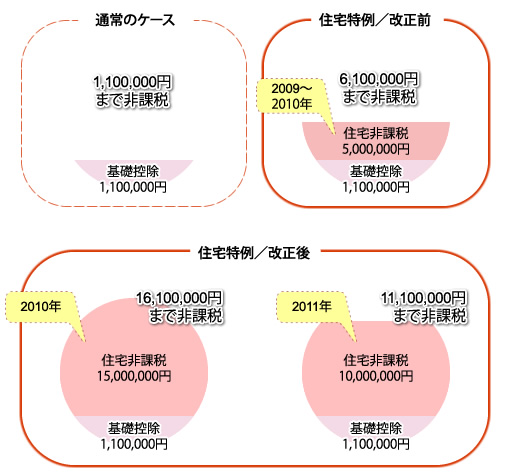
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,000円以下である人になり、非課税限度額が下記のように引き上げられるようになりました。1.住宅取得等資金の贈与を2010年中に貰った人:15…
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
金融所得課税を一体化する取組の中で個人による株式市場の参加の促進の目的から、2012年から施行される…
-
平成22年度の金融税制|NISAの原型と改正点
平成22年度の金融・証券税制で押さえたいのは、少額投資を非課税にする仕組みが設計されたことです。ただ…
-

平成19年度税制改正|証券軽減税率の1年延長
平成19年度(2007年度)の金融・証券税制を振り返るときは、何が変わったかと、いつから使う制度な…
-

平成10年度税制改正|地価税の課税停止と土地税制
平成10年度の土地税制では、地価税の課税停止が大きな変更でした。地価税の適用停止と、固定資産税など…
-

平成8年度税制改正|地価税半減と土地譲渡の軽減
-

平成7年度税制改正|ETF課税と株式分割の特例
-
平成4年度の金融税制|財形と端株の改正
-
平成3年度の資産税制|地価税と土地譲渡
-
平成3年度の証券税制|JR株と特例