資産課税(相続税等)
-
小規模宅地などの相続税課税の特例の再検討
小規模宅地などの相続税の課税特例に関して、相続人などに関する事業・居住の引継ぎに対する配慮という制度主旨などを考慮して、居住非継続・事業費継続の宅地などの適用対象から除くなどの再検討が行われました。この再検討は、2010年4月1日からの相…
-
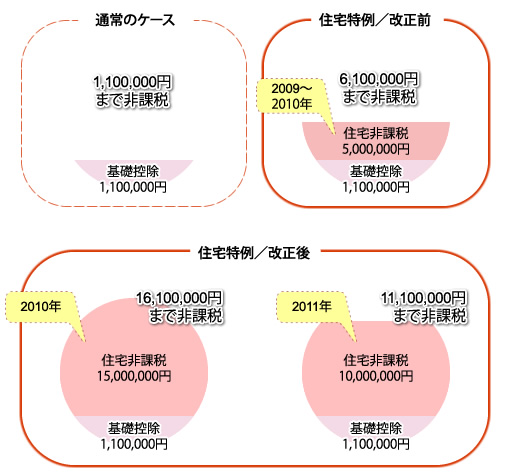
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-
定期金に関わる権利の評価方法などの再検討
定期金に関わる権利の贈与税・相続税の評価の方法に関して、実際の受取金額の現在価値より評価額がかい離し…
-
事業承継制度 (2)贈与税の納税の猶予
経営承継の受贈者(”中小企業の経営承継の円滑化に係る法律”の定めによって経済産業大臣からの認定を貰っ…
-
事業承継制度 (1)相続税の納税猶予
経営承継相続人(”中小企業の経営承継の円滑化に係る法律”の定めによる経済産業大臣から認定を貰った一定…
-

平成20年度税制改正|事業承継税制拡充への橋渡し
-
平成19年度税制改正|非上場株式贈与の特例
-
平成18年度税制改正|相続税の物納・延納改革
-
平成17年度税制改正|農地の納税猶予見直し
-
平成16年度税制改正|事業承継の株式評価特例