特別控除
-
試験研究をした時の法人税の額数の特別控除
試験・研究をした時の法人税の額数に関する特別控除に関して、試験研究費用の増加額などに対する税額控除の制度(下記2)の適用が2年延長されます。=制度の概要=1.試験研究費用の総額に関する税額控除制度など2.試験研究費用の増加額数など…
-
環境関連投資促進税制の設置
再生可能エネルギー導入拡大・エネルギー起源二酸化炭素退出削減に相当な効果が予想される設備などを取得・…
-
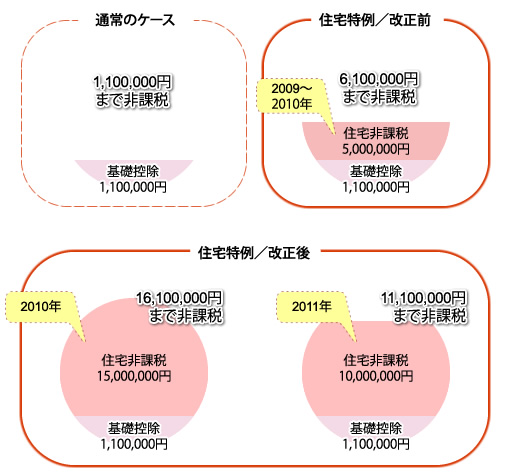
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-
その他の改正内容
電子申告に関する所得税額の特別控除制度の適用期限が2010年分まで2年間の延長がされます。「低額給…
-

平成19年度税制改正|非上場株式贈与の特例
平成19年度(2007年度)の資産課税(相続税等)を振り返るときは、何が変わったかと、いつから使う…
-

平成15年度税制改正|配偶者特別控除の見直し
-

平成15年度税制改正|相続時精算課税の創設
-
平成7年度税制改正|土地長期譲渡の税率引下げ
-
平成4年度の所得税|青色申告特別控除
-
平成3年度の所得税|住宅控除の拡充と制限