非課税口座
-

令和元年度税制改正|金融税制の要点
金融・証券税制では海外転勤等による一時的な出国時に、NISA口座内の資産を継続して非課税で保有できる措置が主要項目です。日本の非課税と滞在国の税務は別に確認します。この記事は2018-12-14に公表された平成31年度(令和元年度)の与…
-
支払調書に対する見直し
支払調書などに対して、下記の措置が設けられます。(1)計算書・報告書、源泉徴収票、支払調書を出さな…
-
本人確認書類提出の簡略化
下記の書類を出す時、その提出者が本人確認書類を提示など行うことになっていたら、その書類に記すべき事項…
-

非課税口座の再開設・非課税管理勘定の再設定が可能に
非課税口座内の少額上場株式などに関する配当所得及び譲渡所得などの非課税措置に対し、非課税口座を金融商…
-
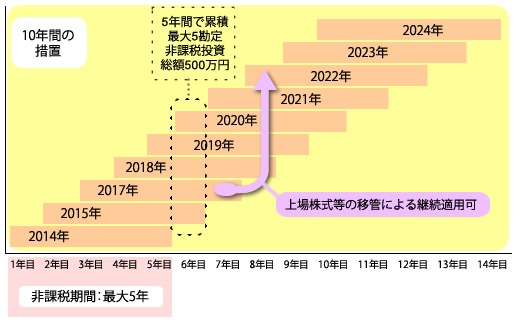
金融所得課税の一体化と日本版ISAの創設を拡充
金融商品の選択を利負担に左右されずできるように、金融の所得課税の一体化の拡充を図り、公社債などの利子…
-

上場株式などの配当・譲渡益の課税
-
非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
-
平成22年度の金融税制|NISAの原型と改正点