配当所得
-
支払調書に対する見直し
支払調書などに対して、下記の措置が設けられます。(1)計算書・報告書、源泉徴収票、支払調書を出さなければならない人が、管轄税務署長の承認を貰った場合は、対象の管轄税務署長以外の税務署長に対して、調書などに記さなければならない事項を記録した…
-

非課税口座の再開設・非課税管理勘定の再設定が可能に
非課税口座内の少額上場株式などに関する配当所得及び譲渡所得などの非課税措置に対し、非課税口座を金融商…
-
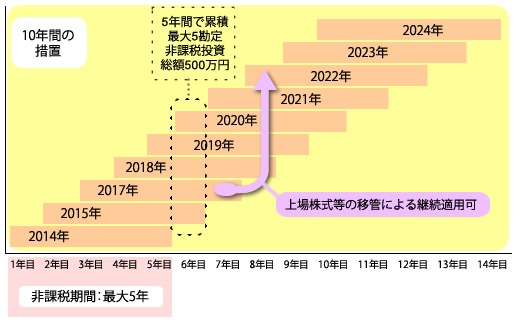
金融所得課税の一体化と日本版ISAの創設を拡充
金融商品の選択を利負担に左右されずできるように、金融の所得課税の一体化の拡充を図り、公社債などの利子…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
平成25年度の金融税制|NISAと公社債
平成25年度の金融・証券税制は、少額投資を支える日本版ISA(後のNISA)の拡充と、公社債を含む…
-
平成24年度の金融税制|損益通算とISA
-
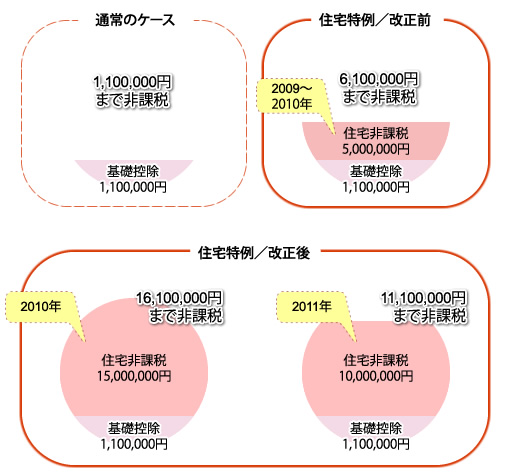
住宅取得など資金の贈与に関する贈与税の特例措置
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
-

2010年度の税制改正(内国税関係)に基づいた増減収見込額数
-

平成19年度税制改正|証券軽減税率の1年延長