退職所得
-
2012年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円≪1≫個人所得課税改正事項平年度初年度1.給与所得控除の上限設定8421432.退職所得課税の再検討89213.認定長期優良住宅の新築などを行った時の所得税額の特別控除の再検討73…
-
退職所得課税の再検討
勤続年数が5年以下である法人役員などに支払う退職金に関して、5割の課税が廃止されます。*所得税は…
-
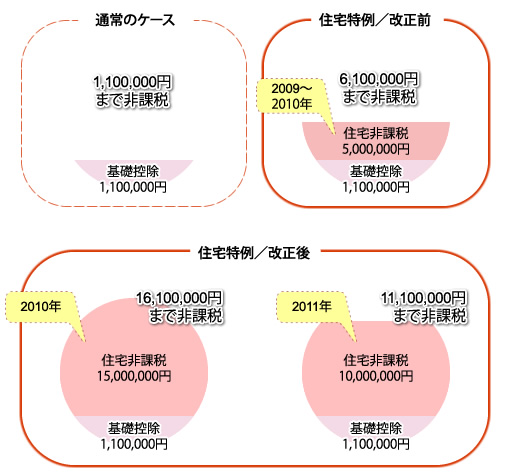
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…