譲渡益
-

令和5年度税制改正|所得税の要点
個人所得課税では極めて高い所得への負担適正化と、税制適格ストックオプションの見直しが主要項目です。一般的な給与の税率が一律に上がる改正ではありません。この記事は2022-12-16に公表された令和5年度の与党税制改正大綱をもとに、個人所…
-

平成27年度税制改正|金融税制の要点
金融・証券税制ではジュニアNISAの創設と一般NISAの年間投資上限拡大が注目点です。非課税になる…
-

その他租税特別措置に関する廃止・縮減事項
*集積区域の集積産業用資産の特別償却制度が、適用期限の到来をもって廃止されることになりました(所得税…
-
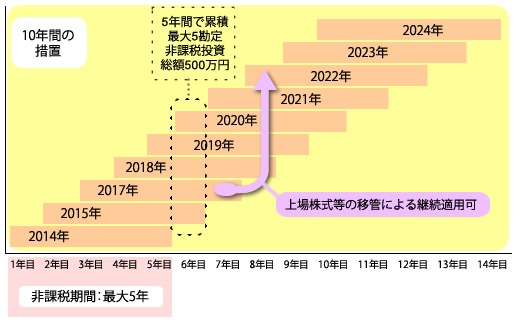
金融所得課税の一体化と日本版ISAの創設を拡充
金融商品の選択を利負担に左右されずできるように、金融の所得課税の一体化の拡充を図り、公社債などの利子…
-

上場株式などの配当・譲渡益の課税
上場株式などの譲渡所得・配当などに関する1割の軽減税率が2年の延長が行われ、2013年12月までの期…
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
-
平成22年度の金融税制|NISAの原型と改正点
-

2009年~2010年に不動産の先行収得をした時の課税特例
-
2009年・2010年に取得した不動産の長期譲渡所得の1千万円特別控除制度
-
上場株式などの譲渡益や配当に対する変化について