課税売上高
-
益税の縮小のための簡易課税制度の見直し
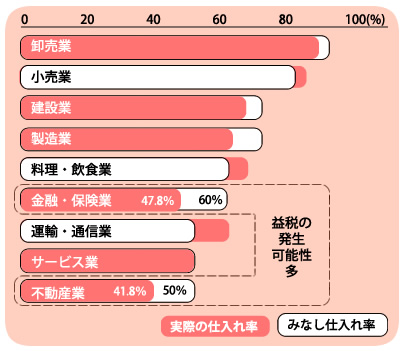
商店や中小企業が、消費税を納めるときに同伴する事業の負担を減らすための「簡易課税制度」に対して、平成27年度から見直しが行われることとなりました。不動産業と金融・保険業でみなし仕入れ率の引き下げが行われ、消費者から支払われた消費税が事業者の…
-
消費税の仕入れ税額控除に対する「95%ルール」の再検討
事業者の背負う事務負担に配慮するという目的で設けられている制度の内容を考えて、この制度の対象に含まれ…
-
消費税の免税事業者になる要件の再検討
上半期で課税売上高が10,000,000円を超過する時は、その次の期から課税事業者となるように免税事…
-
平成3年度の消費税|簡易課税と非課税拡大
平成3年度(1991年度)の消費税を調べるときは、年度当初の改正と、同年5月に成立した見直しを分け…
-
平成元年度・消費税|税率3%の導入と仕入税額控除のしくみ
平成元年(1989年)4月1日、日本で消費税が実施されました。基本税率は3%です。普通乗用車等には…