相続時精算課税
-

令和5年度税制改正|資産税の要点
資産課税では生前贈与の相続税加算期間を延ばし、相続時精算課税へ年110万円の基礎控除を設ける改正が中心です。二つの仕組みを分けて理解することが重要になります。この記事は2022-12-16に公表された令和5年度の与党税制改正大綱をもとに…
-
平成29年度税制改正|資産税の要点
資産課税では非上場株式等の相続税・贈与税の納税猶予を利用しやすくする見直しが重要です。株式を渡す際…
-
その他の相続税や贈与税に関する租税特別措置などの延長・拡充
住宅取得など資金を特定の贈与人から贈与してもらった時の相続時精算課税・住宅取得などの資金を直系尊属か…
-

贈与税の再検討
相続時精算課税制度に関して、贈与者の年齢要件の引き下げが行われ、受贈者に孫が含まれる拡充がなされます…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
平成23年度の相続・金融税制|案と実施の違い
-
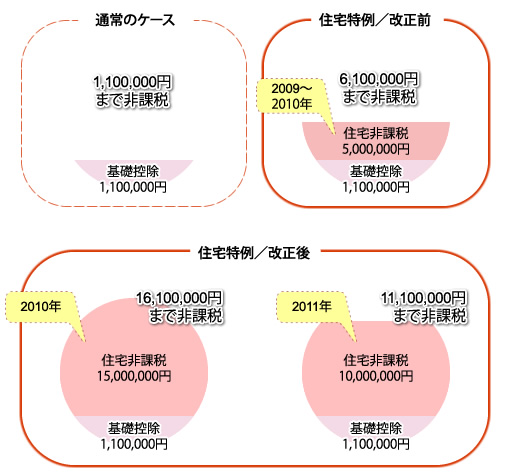
住宅取得など資金の贈与に関する贈与税の特例措置
-

平成19年度税制改正|非上場株式贈与の特例
-
平成15年度税制改正|相続時精算課税の創設