源泉分離課税
-
譲渡所得等の課税特例の範囲の見直し
上場株式などに関する譲渡所得などの課税の特例などの対象に含まれる特定公社債の範囲に対して、下記の措置を設けることにします。(1)社債の中で、有価証券報告書などをその発行された日の前6月以内に内閣総理大臣に出している法人から発行されるものを…
-
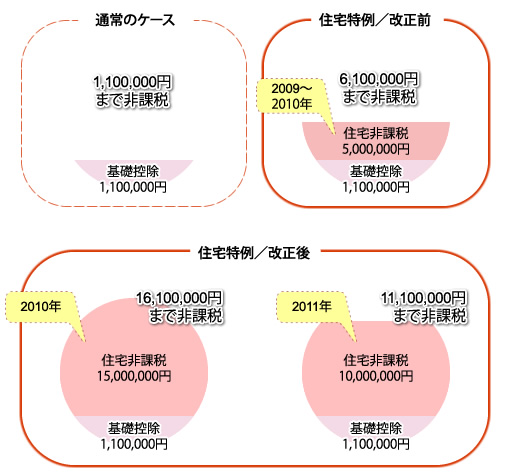
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-

平成14年度税制改正|特定口座制度の創設期
平成14年度(2002年度)の金融・証券税制を振り返るときは、何が変わったかと、いつから使う制度な…
-
平成13年度税制改正|株式譲渡益課税の経過
平成13年度(2001年度)の金融・証券税制を振り返るときは、何が変わったかと、いつから使う制度な…
-
平成8年度税制改正|有価証券取引税とみなし利益率
平成8年度の証券税制は、有価証券取引税の引下げと、源泉分離課税で用いるみなし譲渡利益率の引上げを組…
-

平成7年度税制改正|ETF課税と株式分割の特例
-
平成3年度の証券税制|JR株と特例
-

平成元年度・株式譲渡益課税|原則非課税から分離課税への転換