利子所得
-

中小企業など協同組合法の一部改正よる一定措置の創設
(1)金融機関などが貰う利子所得などに対して源泉徴収が適用されなかったことに対し、対象に含まれる金融機関の範囲から火災共済協同組合連合会・火災共済協同組合を除くことになります。(2)生命保険料控除の対象に含まれる共済契約の範囲に、共済協同…
-
財形住宅貯蓄に対する非課税制度の見直し
勤労者財産形成住宅(年金)貯蓄非課税制度に対して、下記の措置が設けられます。(1) 勤労者が、育児…
-

譲渡所得等の課税特例の範囲の見直し
上場株式などに関する譲渡所得などの課税の特例などの対象に含まれる特定公社債の範囲に対して、下記の措置…
-
平成25年度の金融税制|NISAと公社債
平成25年度の金融・証券税制は、少額投資を支える日本版ISA(後のNISA)の拡充と、公社債を含む…
-
平成24年度の金融税制|損益通算とISA
平成24年度の金融・証券税制は、損益通算の対象取引の追加と、日本版ISAの手続の簡素化がポイントで…
-
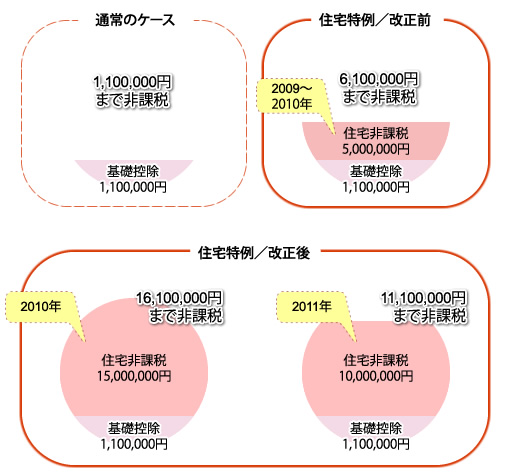
住宅取得など資金の贈与に関する贈与税の特例措置
-
平成4年度の金融税制|財形と端株の改正