分離課税
-

令和8年度税制改正|金融税制の要点
金融・証券税制ではNISAの未成年者向けつみたて投資枠の拡充と、一定の暗号資産取引の課税見直し方針が主要項目です。制度ごとの前提条件と開始時期が異なります。この記事は2025-12-19に公表された令和8年度の与党税制改正大綱をもとに、…
-

譲渡所得等の課税特例の範囲の見直し
上場株式などに関する譲渡所得などの課税の特例などの対象に含まれる特定公社債の範囲に対して、下記の措置…
-
退職所得課税の再検討
勤続年数が5年以下である法人役員などに支払う退職金に関して、5割の課税が廃止されます。*所得税は…
-

上場株式などの配当・譲渡益の課税
上場株式などの譲渡所得・配当などに関する1割の軽減税率が2年の延長が行われ、2013年12月までの期…
-
平成23年度の相続・金融税制|案と実施の違い
平成23年度の相続税を調べると、「基礎控除が3,000万円になった」という当時の解説と、現在の制度沿…
-
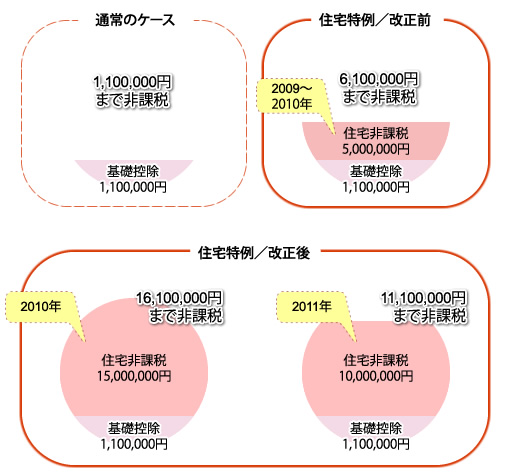
住宅取得など資金の贈与に関する贈与税の特例措置
-
平成22年度の金融税制|NISAの原型と改正点
-

平成5年度税制改正|老人等の非課税貯蓄枠を拡大
-

平成元年度・株式譲渡益課税|原則非課税から分離課税への転換