償却
-

令和2年度税制改正|所得税の要点
個人所得課税では婚姻歴によらないひとり親への配慮と、国外中古建物の不動産所得に関する見直しが主要項目です。所得控除と損益通算の制限は別の計算です。この記事は2019-12-12に公表された令和2年度の与党税制改正大綱をもとに、個人所得課…
-

平成28年度税制改正|法人税の要点
法人課税の中心は法人実効税率を20%台へ引き下げる改革です。ただし、税率引下げと併せて減価償却や外…
-

その他の個人所得に関する税制改正
1.奄美群島振興開発特別措置法の期限が延長されることを前提に、独立行政法人奄美群島振興開発基金を継続…
-
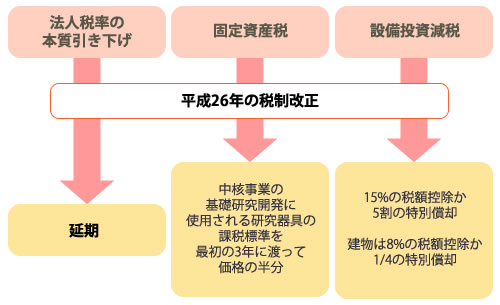
国家戦略特区内の機械購入、税優遇策の対象に
日本の経済成長戦略のひとつの柱とも言われている国家戦略特区に対する税優遇策が決定されました。今回では…
-
復興支援を目的とする税制上の措置
復興産業集積区域などの機械などを得た時の税額控除と特別償却制度に対し、下記の措置が設けられます(所得…
-

その他租税特別措置に関する廃止・縮減事項
-
国家戦略特区に対する新措置の創設
-
その他法人税に対する延長事項
-
地域経済の活性化のための税制措置
-
国際戦略総合特別区域での特別控除制度の適用延長