中小法人
-

平成27年度税制改正|法人税の要点
法人税改革は税率の引下げと課税ベースの拡大を一体で見る改正です。利益の額だけでなく、繰越欠損金や受取配当の扱いによって会社ごとの負担が変わります。この記事は2014-12-30に公表された平成27年度の与党税制改正大綱をもとに、法人課税…
-
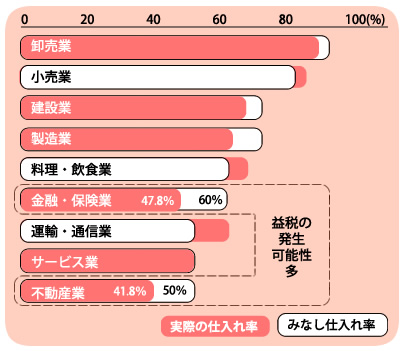
益税の縮小のための簡易課税制度の見直し
商店や中小企業が、消費税を納めるときに同伴する事業の負担を減らすための「簡易課税制度」に対して、平成…
-
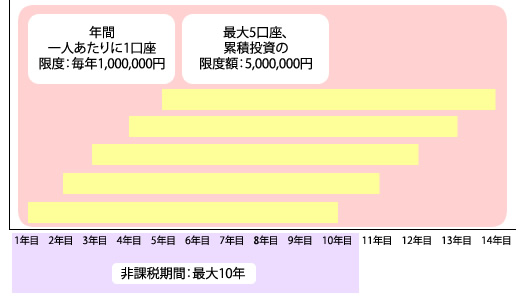
大法人の交際費課税の見直し
法人からの接待などを活性化し、零細・中小の事業者が多数である飲食業を間接的に支援することで、景気を下…
-
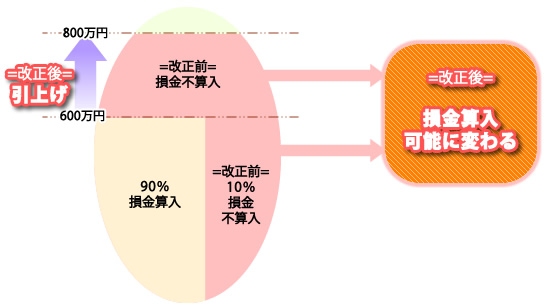
中小法人の交際費課税の特例
中小法人の活動の支援のため、8,000,000円以下になる交際費は、その全額が損金算入されることにな…
-

貸倒引当金制度の再検討
貸倒引当金の制度の対象に含まれる法人が保険会社・銀行など・中小法人に限られます。保険会社・銀行など…
-

法人税率の引き下げ
-

2009年度の税制改正に基づいた増減収見込額数
-
平成元年度・法人税|基本税率40%への引下げと配当軽課の経過措置